Carro Alagado na Flórida: a Garantia Estendida Cobre o Prejuízo?
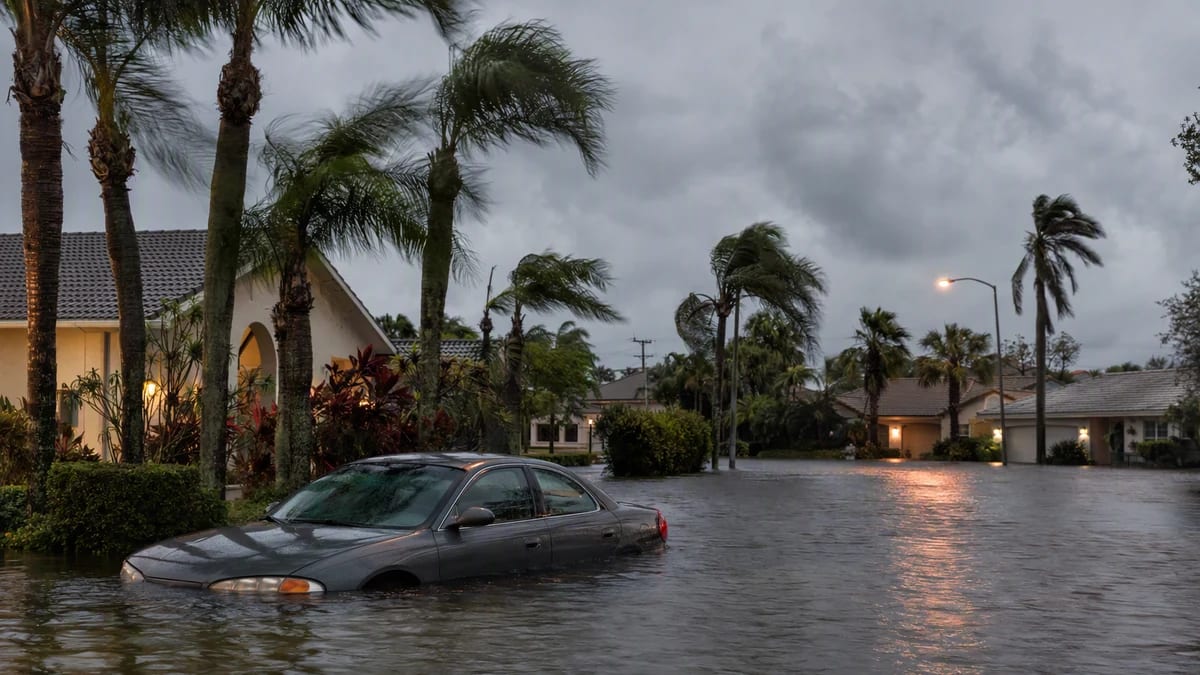
Um carro alagado aciona um sinistro bem diferente de uma transmissão quebrada — confundir os dois depois de uma tempestade tropical custa semanas e dinheiro de verdade. Veja qual seguro realmente paga por carro alagado na Flórida, e o que a lei estadual exige antes desse carro ser revendido.
Na Flórida, dano de enchente é função do seguro completo do carro, não da garantia estendida. Um contrato de serviço veicular só promete consertar defeito mecânico ou elétrico — não cobre evento externo, como água subindo. Carro alagado na Flórida também aciona a lei do título de enchente, Fla. Stat. §319.14, antes de poder ser revendido.
O que a garantia estendida realmente promete cobrir
Uma garantia estendida — o nome correto é contrato de serviço veicular (vehicle service contract) — é um contrato pago que promete consertar ou pagar por defeito mecânico ou elétrico específico, geralmente depois que a garantia de fábrica termina. Segundo a Federal Trade Commission (FTC), órgão federal de defesa do consumidor dos EUA, ela é vendida separadamente do carro, por revenda, montadora ou empresa independente, e cada sinistro é analisado por uma administradora da garantia — a empresa que decide se um reparo está coberto.
O guia da FTC sobre garantias e contratos de serviço de veículo afirma que esses contratos costumam excluir dano de colisão e desgaste natural, e que a cobertura e o preço variam muito entre administradoras. Alguns estendem o prazo da garantia de fábrica; outros cobrem peças específicas, como câmbio, motor ou ar-condicionado.
Repare no que falta nessa descrição: nada num contrato de serviço veicular padrão paga dano de um evento externo — colisão, incêndio, galho caindo ou água subindo. Um contrato de serviço responde a uma peça que falha sozinha, não a algo que acontece com o carro vindo de fora.
Por que é o seguro completo — não a garantia estendida — que cobre carro alagado na Flórida
É o seguro completo do carro, não a garantia estendida, que cobre carro alagado na Flórida, porque a cobertura completa é a parte da apólice desenhada exatamente para esse tipo de evento externo. Essa cobertura — chamada de comprehensive na apólice americana — é opcional e separada da responsabilidade civil (liability); ela costuma pagar por enchente, incêndio, granizo, queda de objeto e furto, descontada a sua franquia (deductible, explicada na próxima seção).
É a mesma divisão que a FTC descreve para contrato de serviço veicular, só que no sentido contrário. Um contrato de serviço veicular existe para cobrir uma falha que acontece por razão mecânica — um solenoide desgastado, uma bomba d’água que falha, um câmbio que patina por desgaste interno. Ele não é precificado nem subscrito para absorver um prejuízo repentino de uma tempestade com nome ou de um cruzamento alagado perto da Colonial Drive.
Se o seu carro pegar água durante o resquício de uma tempestade tropical passando por Orange County, a primeira ligação é para a sua seguradora, não para a administradora da garantia. Acionar a empresa errada custa justamente os dias que mais importam para secar componente elétrico e documentar o prejuízo antes que a corrosão comece.
O que a lei da Flórida exige quando um carro tem dano de enchente
A lei da Flórida define veículo de enchente (flood vehicle) com precisão, no §319.14(1)(c)8. dos Florida Statutes: um veículo declarado perda total nos termos do §319.30(3)(a) por causa de dano causado por água. Depois que um veículo se encaixa nessa definição, a lei não deixa ele voltar discretamente para a rua com um título limpo.
Pelo §319.14(1)(b), um veículo de enchente não pode ser legalmente vendido, trocado ou oferecido para venda até que o Florida Department of Highway Safety and Motor Vehicles (FLHSMV) estampe essa condição no certificado de título. Depois que o órgão examina o veículo fisicamente, ele emite um decalque confirmando a condição de enchente ou de reconstruído. Pelo §319.14(4), essa marca acompanha o veículo para sempre — ela é carregada para todo título e registro futuro.
A Flórida também exige divulgação por escrito. Pelo §319.14(2), o vendedor não pode vender, trocar ou transferir um veículo de enchente conscientemente sem antes informar essa condição ao comprador por escrito, antes de a venda se concretizar. Quem anuncia um veículo de enchente sem essa divulgação comete uma contravenção de segundo grau (second-degree misdemeanor, categoria penal da Flórida sem equivalente exato no Brasil), punível sob a Fla. Stat. §775.082 ou §775.083.
A marca no título não fecha toda brecha: ela só existe depois que uma seguradora relata a perda total. Um carro alagado em outro estado, secado e nunca declarado perda total lá pode chegar na Flórida parecendo um carro usado qualquer — por isso checar o histórico importa tanto quanto ler o título.
Seguro comprehensive, franquia e título de enchente: o sistema americano
Vale um parêntese para quem chegou há pouco aos Estados Unidos, porque o seguro de carro aqui funciona de um jeito específico que muda como você lê este artigo.
O seguro nos EUA normalmente vem dividido em partes que você escolhe separadamente, não um pacote único. A liability (responsabilidade civil) cobre dano que você causa a outra pessoa, e costuma ser obrigatória. A comprehensive é opcional, cobre dano que não vem de colisão com outro veículo — enchente, incêndio, granizo, furto, animal na pista — e é essa parte que entra em ação quando o carro alaga. A franquia (deductible) é o valor fixo que sai do seu bolso antes de a seguradora pagar o resto: numa franquia de $500, se o conserto custar $3,000, a seguradora paga $2,500. Esse número está na declarations page, o resumo da apólice; vale localizar esse documento antes de uma emergência, não durante ela.
Já o título de enchente (flood title) é um registro oficial do DMV da Flórida, não uma anotação da seguradora. Depois que a seguradora declara perda total por enchente, é o FLHSMV — o órgão estadual de trânsito — quem estampa a marca no título, pública e consultável, protegendo o próximo comprador de pagar preço de carro bom por um carro que já alagou.
Seguro completo vs. garantia estendida depois de uma enchente
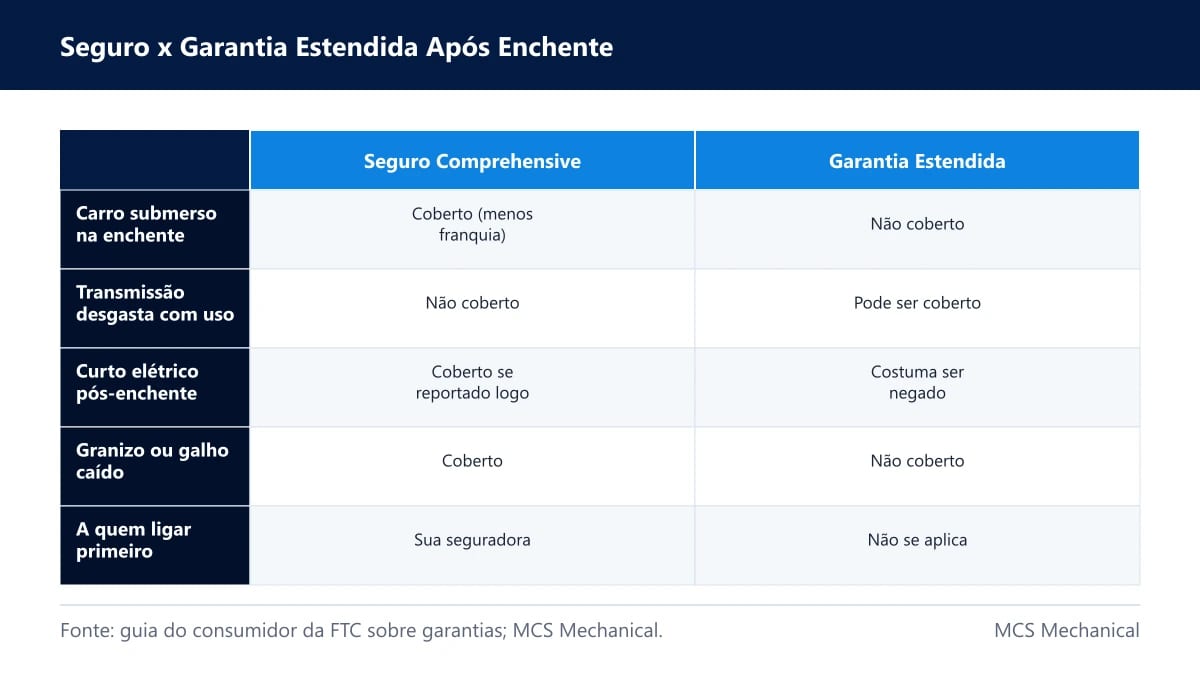
A tabela abaixo separa o que cada apólice realmente foi feita para pagar, para você saber a quem ligar primeiro.
Cenário: Carro submerso numa rua ou estacionamento alagado · Seguro completo (comprehensive): Normalmente coberto, descontada a franquia · Garantia estendida (contrato de serviço): Não coberto — enchente não é defeito mecânico
Cenário: Câmbio falha por desgaste aos 85,000 milhas · Seguro completo (comprehensive): Não coberto — não é um evento externo · Garantia estendida (contrato de serviço): Pode ser coberto, conforme o contrato
Cenário: Curto elétrico descoberto semanas depois da enchente · Seguro completo (comprehensive): Muitas vezes coberto no mesmo sinistro de enchente, se avisado a tempo · Garantia estendida (contrato de serviço): Normalmente negado como condição preexistente ou ligada à enchente
Cenário: Granizo ou galho de árvore danifica a lataria · Seguro completo (comprehensive): Normalmente coberto · Garantia estendida (contrato de serviço): Não coberto
Cenário: A quem ligar primeiro · Seguro completo (comprehensive): Sua seguradora · Garantia estendida (contrato de serviço): Não se aplica a dano de enchente ou tempestade
A cobertura descrita aqui reflete como o seguro completo e o contrato de serviço veicular costumam ser estruturados, segundo a FTC; a sua apólice e o seu contrato específicos é que valem de verdade. A MCS Mechanical não decide sinistro de seguro nem de garantia — nós documentamos a condição do veículo para o sinistro que for aplicável.
Quantos carros alagados já circulam na região de Orlando
Uma estimativa de 530,000 veículos com dano de enchente circulava nos EUA em agosto de 2025, segundo a CARFAX, citada pelo National Insurance Crime Bureau (NICB) num release de 13 de agosto de 2026. O NICB alerta que vendedores desonestos escondem o histórico de enchente com reparo cosmético e “lavagem de título” (title washing) — mover o veículo por estados com regra mais fraca para apagar a marca — antes de revender.
O NICB recomenda rodar o VIN no serviço gratuito VINCheck antes de comprar qualquer carro usado, para ver se alguma seguradora membro já reportou aquele carro como perda total ou salvage. O Motor Vehicle Information Check do FLHSMV deixa o comprador buscar pelo VIN ou número do título direto no registro estadual, atrás de uma marca de enchente já existente.
Nenhuma checagem é completa sozinha: o VINCheck só reflete o que seguradoras participantes relataram, e o FLHSMV só mostra uma marca já registrada num título da Flórida. Por isso o NICB também recomenda inspeção física por uma oficina antes de fechar a compra — cheiro de mofo, mancha de água sob o carpete, ferrugem fora de lugar, estofamento que não combina e umidade dentro de peça interna são sinais que uma busca de título sozinha não pega.
O que fazer se seu carro alagar na Flórida Central
Ligue primeiro para a sua seguradora se o carro pegar água em Winter Garden, Kissimmee, Apopka ou em qualquer outro lugar da Flórida Central — não para a administradora da garantia. É a cobertura completa que responde por esse prejuízo, e o prazo para acionar o sinistro já começa a contar.
Não ligue o motor se a água chegou ao painel ou mais alto. Isso pode puxar água para dentro dos cilindros e transformar um carro consertável numa perda total, forçando o processo de perda total independente da sua intenção.
Fotografe a linha d’água na lataria, no interior, no painel e no porta-malas antes de secar ou mover o veículo, e guarde as fotos com o processo de sinistro. Se a seguradora declarar perda total, a lei exige o processo de título de enchente descrito acima antes de o veículo ser revendido de novo — para você ou para o próximo comprador.
O que isso significa para você
- Na Flórida, dano de enchente ou furacão num carro é um sinistro de seguro completo, não de garantia estendida, porque um contrato de serviço veicular só cobre defeito mecânico ou elétrico, segundo a FTC.
- Um “veículo de enchente” tem definição legal específica na Flórida: um carro declarado perda total por dano de água sob a Fla. Stat. §319.14(1)(c)8. e §319.30(3)(a).
- Depois que um carro é declarado veículo de enchente, a Flórida exige que o título seja marcado e a condição divulgada por escrito antes de qualquer revenda, pelos §319.14(1)(b), (2) e (4).
- Anunciar um veículo de enchente para venda sem divulgação é uma contravenção de segundo grau pelo §319.14(3).
- Uma estimativa de 530,000 veículos com dano de enchente estava nas ruas dos EUA em agosto de 2025, segundo dado da CARFAX citado pelo NICB em 13 de agosto de 2026.
- Duas checagens gratuitas — o VINCheck do NICB e o Motor Vehicle Information Check do FLHSMV — podem revelar uma marca de enchente ou salvage já registrada antes de você comprar, mas nenhuma substitui uma inspeção física.
- Se o seu carro alagar, ligue primeiro para a seguradora, documente tudo e não ligue o motor se a água chegou ao painel.
Perguntas frequentes
O seguro cobre carro alagado na Flórida?
Sim, se você tiver a cobertura comprehensive. Essa cobertura é a parte opcional da apólice de carro, separada da liability, que normalmente paga por enchente, incêndio, granizo e furto, descontada a sua franquia. Se você só tem liability, dano de enchente não é coberto pela sua apólice de jeito nenhum, e a garantia estendida também não cobre.
A garantia estendida cobre dano de enchente ou furacão?
Não. A garantia estendida, mais precisamente um contrato de serviço veicular, só promete consertar defeito mecânico ou elétrico, segundo a FTC. Dano de enchente e de furacão são eventos externos, não falha de peça, então ficam fora do que qualquer contrato de serviço padrão foi escrito para cobrir — essa é função do seguro completo do carro.
Dá para comprar garantia estendida para um carro que já alagou?
Depende de o histórico de enchente e a marca no título estarem divulgados. Uma administradora pode recusar emitir contrato para um veículo com título de enchente ou reconstruído, ou excluir peças relacionadas da cobertura. Comprar um contrato não desfaz o dano, e a lei da Flórida exige que o vendedor divulgue o histórico antes de você assinar qualquer coisa.
Como saber se um carro usado já alagou antes de comprar?
Rode o VIN no VINCheck gratuito do NICB e no Motor Vehicle Information Check do FLHSMV, procurando marca de enchente ou salvage, e peça uma inspeção física numa oficina. Cheiro de mofo, mancha de água, ferrugem embaixo do carpete, estofamento que não combina e umidade dentro de peça interna são sinais que uma busca de título sozinha não pega.
O que exatamente é um “flood title” (título de enchente) na Flórida?
É um título da Flórida marcado pelo FLHSMV mostrando que o veículo foi registrado como veículo de enchente — um carro declarado perda total por dano de água sob a Fla. Stat. §319.14 e §319.30(3)(a). A marca precisa ser estampada no título e é carregada para todo título e registro futuro, pelo resto da vida do veículo.
A lei da Flórida obriga a declarar que o carro alagou antes de vender?
Sim. Pelo §319.14(2), o vendedor não pode vender, trocar ou transferir um veículo de enchente conscientemente sem antes divulgar essa condição ao comprador por escrito, antes de a venda se concretizar. Anunciar um veículo de enchente sem essa divulgação é uma infração separada — uma contravenção de segundo grau pelo §319.14(3).
A administradora da garantia pode negar meu sinistro depois de um furacão?
Se o sinistro for sobre o próprio dano de enchente ou tempestade, sim — isso fica fora do que um contrato de serviço veicular cobre, seja qual for a administradora. Se uma falha mecânica separada aparecer depois com o contrato ainda ativo, ela é avaliada pelo próprio mérito; a tempestade não anula cobertura sem relação com ela, mas a decisão é sempre da administradora.
Quanto custa o diagnóstico na MCS Mechanical?
Depende do sistema envolvido e de quanto teste a falha exige. Ligue para (407) 557-4556 e confirme o valor atual do diagnóstico, e lembre-se de que a lei da Flórida exige orçamento por escrito antes de qualquer reparo com previsão de passar de $150.
Vocês têm atendimento em português?
Sim. Nossa equipe na MCS Mechanical fala inglês, espanhol, português, francês, italiano e crioulo haitiano. Se você está lidando com um sinistro de seguro ou uma disputa de garantia depois de uma enchente e quer falar em português, é só pedir — explicar direito a diferença entre os dois tipos de sinistro faz parte do nosso trabalho.
O que fazer esta semana
- Localize a declarations page da sua apólice e confirme se tem a cobertura comprehensive, não só liability — é ela que responde por enchente.
- Se o carro já pegou água, ligue primeiro para a seguradora, não para a administradora da garantia, e evite ligar o motor se a água chegou ao painel.
- Fotografe a linha d’água, o interior e o porta-malas antes de secar ou mover o veículo, e guarde as fotos com o processo de sinistro.
- Se estiver procurando um carro usado, rode o VIN no VINCheck do NICB e no Motor Vehicle Information Check do FLHSMV antes de comprar.
- Peça uma inspeção pré-compra ou pós-enchente na MCS Mechanical antes de assinar qualquer coisa ou abrir um sinistro.
Um carro alagado que parece bem depois de uma lavagem ainda é uma questão legal e financeira em aberto até a seguradora e uma inspeção qualificada confirmarem isso. Traga seu carro até a MCS Mechanical, no 2699 Old Winter Garden Rd, Unit B, Orlando, FL 32805, ligue para (407) 557-4556, ou acesse nossa página de Inspeção Veicular para agendar um diagnóstico. Funcionamos de segunda a sexta, das 8h às 18h, e aos sábados, das 8h às 14h — você também pode falar com a gente pela nossa página de contato ou pelo WhatsApp.
Você não precisa adivinhar qual apólice se aplica — uma ligação rápida já diz a quem procurar primeiro.
Fontes e metodologia
- Florida Statutes §319.14 — Rebuilt, Non-Conforming, Flood, and Salvage Vehicles. Florida Legislature. Acessado em 15 de outubro de 2026.
- FLHSMV — Consumer Advisory: Flooded Vehicles — Florida Department of Highway Safety and Motor Vehicles. Acessado em 15 de outubro de 2026.
- NICB — NICB Warns Consumers to Watch for Flood-Damaged Vehicles During Peak Flood Season — National Insurance Crime Bureau, publicado em 13 de agosto de 2026. Acessado em 15 de outubro de 2026.
- FTC — Auto Warranties and Auto Service Contracts — Federal Trade Commission. Acessado em 15 de outubro de 2026.
Nota sobre verificação: as páginas de consumidor do FLHSMV e da FTC retornaram erro automático de proteção contra robôs (HTTP 403 e HTTP 404, respectivamente) em tentativas isoladas de acesso automatizado, mesmo com identificação completa de navegador — isso não é evidência de que as páginas estejam fora do ar. As duas foram confirmadas no ar: o conteúdo do FLHSMV por indexação de busca batendo com a citação acima, e a página da FTC por uma segunda tentativa de leitura direta bem-sucedida e por um snapshot do Wayback Machine datado de 9 de outubro de 2026 (HTTP 200). É o mesmo padrão de bloqueio de robô já documentado no núcleo editorial deste projeto (§5.4) — reconfirme as duas num navegador comum antes de publicar.
As faixas de custo citadas aqui são estimativas para a região de Orlando a partir de outubro de 2026 e variam conforme o veículo, a disponibilidade de peça e a extensão da falha. A MCS Mechanical fornece orçamento por escrito antes de iniciar qualquer reparo. As decisões de cobertura, tanto de sinistro de seguro quanto de garantia, são tomadas exclusivamente pela sua seguradora ou pela administradora da garantia; nenhuma oficina pode garantir o resultado de um sinistro. Este artigo é informação geral sobre a lei da Flórida e a prática do setor, não é orientação jurídica nem de seguro, e não é diagnóstico do seu veículo específico.
MCS Mechanical Service Team · Publicado em 19 de outubro de 2026 · Atualizado em 19 de outubro de 2026
Tags: garantia-estendida, sinistro-garantia, orlando
Leia também